¿Puede una comunidad demandar a un vecino por una deuda pequeña? Esto dice la Ley de Propiedad Horizontal
La morosidad es uno de los problemas más habituales en las comunidades de propietarios. Cuando un vecino deja de pagar las cuotas, el resto puede verse obligado a asumir temporalmente gastos que corresponden a todos.
Pero ¿qué ocurre cuando la deuda es pequeña? ¿Puede la comunidad presentar una demanda por unos pocos cientos de euros? ¿Existe alguna cantidad mínima para acudir a los tribunales?
Una consulta publicada en El Confidencial plantea precisamente esta situación: una comunidad quiere reclamar las cantidades pendientes a un propietario, pero tiene dudas porque la deuda es reducida en comparación con el valor de su vivienda.
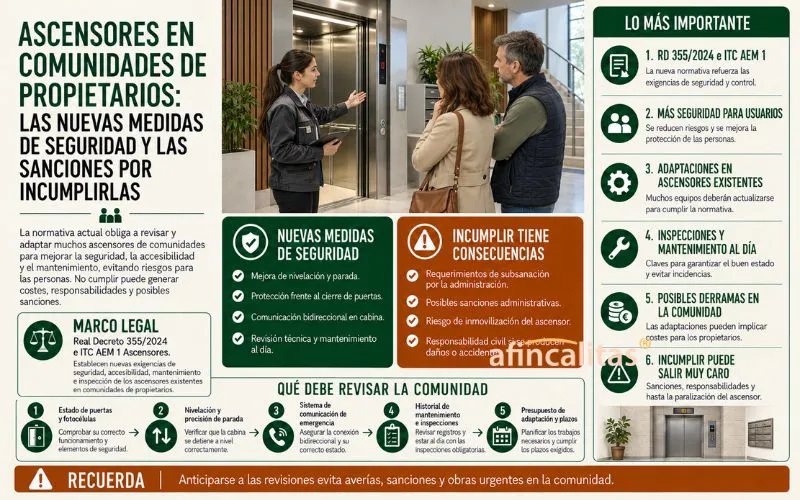
La respuesta es clara: la Ley de Propiedad Horizontal no establece un importe mínimo para reclamar judicialmente las cuotas impagadas.
Esto significa que es posible reclamar una deuda a un vecino moroso aunque la cantidad pendiente sea relativamente pequeña, siempre que se cumplan los requisitos legales.
¿Qué dice la Ley de Propiedad Horizontal sobre los propietarios morosos?
El artículo 9.1.e) de la Ley de Propiedad Horizontal establece que todos los propietarios deben contribuir a los gastos generales necesarios para el mantenimiento del inmueble.
Esta obligación incluye los gastos que permiten mantener los servicios e instalaciones comunes.
Entre ellos se encuentran:
- Limpieza y mantenimiento del edificio.
- Electricidad de las zonas comunes.
- Conservación de ascensores.
- Servicios de conserjería.
- Reparaciones necesarias.
- Seguros comunitarios.
- Derramas legalmente exigibles.
El hecho de que un propietario no utilice determinados servicios no significa que pueda dejar de contribuir a su mantenimiento.
Cuando incumple esta obligación, la comunidad dispone de mecanismos legales para exigir el pago.
¿Existe una deuda mínima para presentar una demanda?
No. La legislación no establece una cantidad mínima para iniciar una reclamación judicial por cuotas comunitarias.
Por tanto, una comunidad puede acudir a los tribunales tanto por una deuda de 300 euros como por otra de varios miles.
Lo importante no es el valor de la vivienda del propietario, sino que exista una deuda correctamente determinada y exigible.
Sin embargo, que una reclamación sea legalmente posible no significa que siempre resulte conveniente acudir directamente al juzgado.
Cuando las cantidades son reducidas, puede ser recomendable intentar previamente una solución amistosa.
¿Cómo puede reclamar una comunidad las cuotas impagadas?
El artículo 21 de la Ley de Propiedad Horizontal contempla un procedimiento especial para recuperar las cantidades pendientes.
Se trata del procedimiento monitorio, diseñado para facilitar la reclamación judicial de determinadas deudas.
Antes de iniciar el proceso, la comunidad debe preparar la documentación correspondiente.
Los pasos habituales son:
- Comprobar las cantidades pendientes.
- Aprobar la liquidación de la deuda en junta.
- Emitir el certificado correspondiente.
- Notificar la deuda al propietario.
- Intentar resolver el impago.
- Presentar la reclamación judicial cuando proceda.
Una correcta preparación resulta fundamental para evitar errores que retrasen el procedimiento.
¿Qué documentación necesita la comunidad?
Para iniciar el procedimiento monitorio especial, el artículo 21 exige aportar un certificado del acuerdo de liquidación de la deuda.
Este documento debe indicar el importe pendiente y su desglose.
Como regla general, lo emite quien desempeña las funciones de secretario con el visto bueno del presidente, aunque la ley contempla una excepción para determinados secretarios-administradores profesionales.
También debe acreditarse la notificación al deudor.
Entre los documentos relevantes se encuentran:
- Certificación del acuerdo comunitario.
- Relación detallada de cuotas pendientes.
- Justificación de las cantidades reclamadas.
- Documentación de las notificaciones realizadas.
- Información sobre los gastos asociados a la reclamación.
Disponer de una contabilidad actualizada facilita considerablemente este proceso.
¿Puede embargarse una vivienda por una deuda pequeña?
Esta es una de las cuestiones que más preocupa a los propietarios.
La respuesta es que una deuda comunitaria puede llegar a dar lugar al embargo de bienes e incluso, en determinadas circunstancias, a la subasta de una vivienda.
Sin embargo, no se trata de una consecuencia automática.
Para llegar a esa situación debe existir un procedimiento judicial y cumplirse los requisitos legales correspondientes.
Además, deben respetarse las normas sobre ejecución y embargo previstas en la Ley de Enjuiciamiento Civil.
Por tanto, no debe confundirse el derecho de la comunidad a reclamar una cantidad con la posibilidad inmediata de subastar un inmueble.
¿Qué ocurre si el propietario no paga después de recibir la reclamación?
Cuando se inicia un procedimiento monitorio, el deudor recibe un requerimiento judicial de pago.
A partir de ese momento puede pagar, oponerse a la reclamación o no responder.
Si no paga ni presenta oposición dentro del plazo legal, la comunidad puede solicitar el despacho de ejecución.
Esto permite acudir a los mecanismos previstos para recuperar la cantidad pendiente.
No obstante, el procedimiento puede complicarse cuando el propietario discute la deuda o existen problemas relacionados con su situación económica.
¿Se pueden embargar primero las cuentas bancarias?
En una ejecución judicial deben respetarse las reglas legales sobre el orden y la proporcionalidad de los embargos.
Por ello, antes de llegar a la realización forzosa de una vivienda pueden existir otras posibilidades para satisfacer la deuda.
Entre los bienes susceptibles de embargo, con los límites correspondientes, pueden encontrarse:
- Saldos de cuentas bancarias.
- Determinados ingresos.
- Créditos y derechos económicos.
- Otros bienes patrimoniales.
- Bienes inmuebles.
La elección de las medidas ejecutivas dependerá de las circunstancias del procedimiento.
Cuando la cantidad reclamada es reducida, resulta especialmente importante valorar las alternativas menos gravosas que permitan satisfacer el crédito.
¿Puede subastarse la vivienda habitual del propietario?
La vivienda habitual no está automáticamente excluida de toda ejecución por deudas comunitarias.
Sin embargo, su embargo y eventual subasta están sujetos a las garantías y límites establecidos en la legislación procesal.
No basta con que la comunidad solicite la venta del inmueble para que esta se produzca.
El juzgado debe aplicar las normas correspondientes y valorar las circunstancias relevantes.
Además, la existencia de otros bienes suficientes para satisfacer la deuda puede influir en las medidas ejecutivas que resulten procedentes.
Por ello, aunque jurídicamente sea posible llegar a la ejecución inmobiliaria, no debe presentarse como el desenlace habitual de cualquier impago.
¿Qué ocurre si el vecino considera que la deuda es incorrecta?
El propietario tiene derecho a discutir las cantidades reclamadas cuando considera que existen errores.
Por ejemplo, puede entender que:
- Ya ha pagado determinadas cuotas.
- Se han duplicado recibos.
- Se incluyen cantidades que no le corresponden.
- Existen errores en la liquidación.
- Se reclaman importes prescritos.
- La deuda no está correctamente justificada.
Si presenta oposición al procedimiento monitorio, la reclamación continuará por el cauce procesal que corresponda.
Por ello, antes de reclamar una deuda a un vecino moroso, conviene revisar cuidadosamente la contabilidad comunitaria.
¿Durante cuánto tiempo pueden reclamarse las cuotas impagadas?
Otro aspecto importante es la prescripción.
Con carácter general, las reclamaciones de cuotas comunitarias están sujetas a un plazo de prescripción de cinco años, conforme al artículo 1966.3 del Código Civil y la jurisprudencia aplicable, sin perjuicio de los regímenes especiales que puedan corresponder.
Este plazo puede verse afectado por circunstancias que interrumpan la prescripción, como determinadas reclamaciones extrajudiciales fehacientes.
Por tanto, dejar pasar varios años sin reclamar puede perjudicar los intereses económicos de la comunidad.
La recomendación es actuar cuando se detectan los primeros impagos, sin esperar a que la deuda alcance cantidades elevadas.
¿Puede la comunidad cobrar intereses por el retraso?
Sí.
El artículo 21 de la Ley de Propiedad Horizontal establece que los créditos comunitarios devengan intereses desde el momento en que debió realizarse el pago y no se hizo efectivo.
Además, la junta puede acordar determinadas medidas disuasorias frente a la morosidad, como establecer intereses superiores al interés legal.
Estas medidas deben respetar los límites establecidos por la ley y no pueden resultar abusivas o desproporcionadas.
Tampoco pueden aplicarse retroactivamente cuando la normativa lo prohíbe.
¿Qué gastos puede tener una reclamación judicial?
Aunque el procedimiento monitorio facilita la recuperación de cuotas, acudir a los tribunales puede generar gastos.
Entre ellos pueden encontrarse:
- Honorarios de abogado.
- Derechos de procurador.
- Gastos de notificación.
- Costes de documentación.
- Gastos derivados de la ejecución.
El artículo 21 contempla reglas específicas sobre determinados gastos de reclamación y honorarios profesionales.
Sin embargo, su recuperación debe ajustarse a las condiciones y límites legales.
Por eso, cuando la deuda es pequeña, resulta recomendable analizar previamente el coste económico del procedimiento.
¿Es mejor negociar antes de acudir a los tribunales?
En muchas ocasiones, sí.
No todos los impagos responden a una negativa deliberada a cumplir las obligaciones comunitarias.
Algunos propietarios atraviesan dificultades económicas temporales y pueden estar dispuestos a regularizar su situación.
Antes de iniciar una reclamación judicial, la comunidad puede valorar:
- Enviar un recordatorio de pago.
- Comunicar formalmente la deuda.
- Escuchar las circunstancias del propietario.
- Estudiar un calendario de pagos.
- Documentar los compromisos alcanzados.
- Acudir a la vía judicial si no existe solución.
La negociación no debe convertirse en una renuncia injustificada a recuperar las cantidades pendientes.
Se trata de buscar una solución proporcionada que proteja los intereses de la comunidad.
¿Puede un propietario moroso votar en las juntas?
El artículo 15.2 de la Ley de Propiedad Horizontal establece que los propietarios que no estén al corriente en el pago de sus deudas vencidas con la comunidad pueden participar en las deliberaciones, pero no tendrán derecho de voto.
Existen excepciones cuando hayan impugnado judicialmente la deuda o consignado judicial o notarialmente la cantidad adeudada, en los términos previstos legalmente.
Además, la convocatoria debe incluir la relación de propietarios que no estén al corriente y advertir sobre la posible privación del voto.
Esta medida no sustituye la reclamación económica, pero permite proteger el funcionamiento de las juntas.
El papel del administrador de fincas
El administrador de fincas desempeña una función fundamental en la prevención y gestión de la morosidad.
Su labor permite detectar retrasos, mantener actualizada la contabilidad y preparar las actuaciones necesarias para recuperar las cantidades pendientes.
Entre sus funciones destacan:
- Controlar los recibos comunitarios.
- Identificar cuotas impagadas.
- Informar al presidente.
- Preparar liquidaciones.
- Gestionar requerimientos.
- Organizar la documentación.
- Coordinar reclamaciones judiciales.
- Supervisar acuerdos de pago.
Una gestión profesional facilita reclamar una deuda a un vecino moroso sin cometer errores que puedan retrasar la recuperación del dinero.
Afincalitas te ayuda a gestionar la morosidad de tu comunidad
En Afincalitas ayudamos a comunidades de propietarios a controlar sus cuentas, gestionar recibos pendientes y organizar las actuaciones necesarias para recuperar las cuotas impagadas.
Nuestro equipo puede encargarse del seguimiento de la morosidad, la preparación de documentación, la organización de juntas y la coordinación de reclamaciones, buscando siempre proteger los intereses económicos de todos los propietarios.
Puedes obtener más información en:
Conclusión
La Ley de Propiedad Horizontal no establece una cantidad mínima para reclamar judicialmente las cuotas impagadas.
Esto significa que una comunidad puede presentar una reclamación aunque la deuda sea reducida en comparación con el valor de la vivienda del propietario.
Sin embargo, el derecho a reclamar no implica que cualquier impago termine automáticamente en un embargo o una subasta.
Antes de acudir a los tribunales, conviene comprobar las cantidades pendientes, preparar correctamente la documentación y valorar posibles soluciones amistosas.
Una administración profesional permite actuar con rapidez, evitar que las deudas se acumulen y proteger la estabilidad económica de la comunidad.
La clave está en combinar una gestión rigurosa de los impagos con medidas proporcionadas y ajustadas a la legislación vigente.
 ¿Puede una comunidad publicar la deuda de un vecino en el tablón de anuncios? Esto dice la Audiencia Nacional
- Los vecinos pueden impedir que alquiles tu vivienda a turistas: esto dice la nueva normativa
- El único caso en el que puedes negarte a pagar una derrama: esto aclara la Ley de Propiedad Horizontal
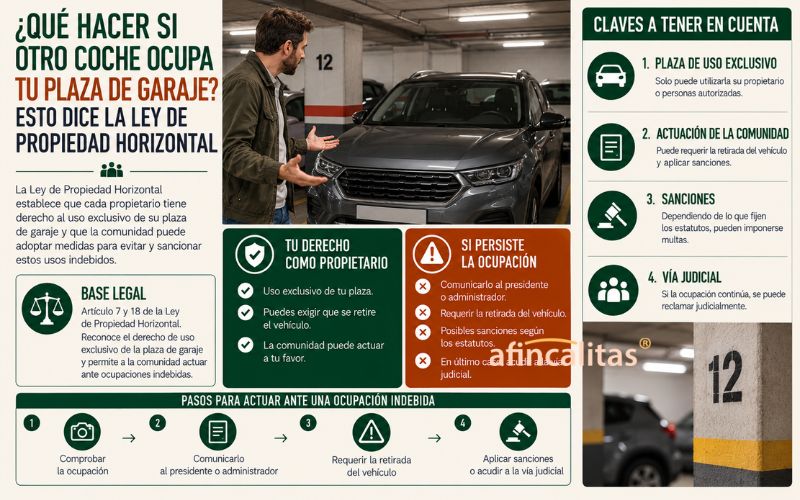
- ¿Qué hacer si otro coche ocupa tu plaza de garaje? Esto dice la Ley de Propiedad Horizontal
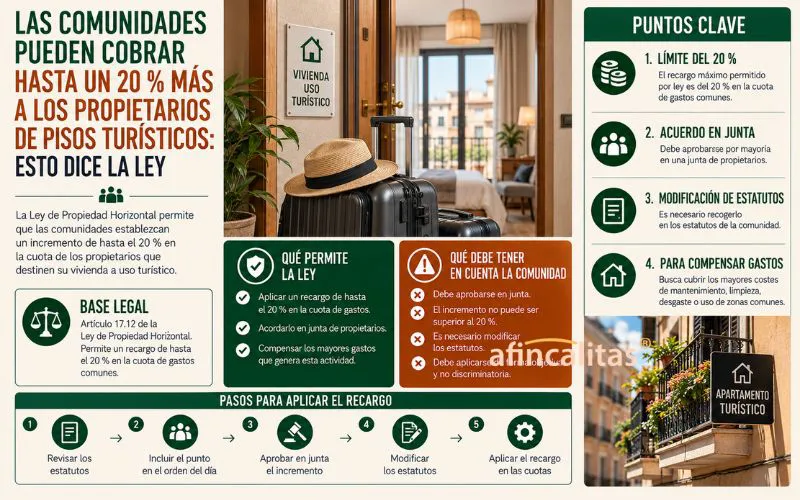
- Las comunidades pueden cobrar hasta un 20 % más a los propietarios de pisos turísticos: esto dice la ley